審査が甘いクレジットカードはある?人気12枚と審査に通すコツを紹介
「審査が甘いクレジットカード」を探している方へ。公式サイトで確認できる申込条件・年会費・発行方法をもとに、人気12枚の条件と属性別の選び方、審査前に確認したいことを整理します。
クレジットカードを申し込む前に「審査が甘いカードはどれか」を調べる人は少なくありません。ただし、申込条件や発行方法は公式サイトで確認できても、審査基準そのものは各社とも公表していません。このページでは、公表されている申込条件・年会費・発行方法という確認できる事実をもとに、申込前に整理しておきたい情報を属性別・状況別にまとめます。
「審査が甘い」「必ず通る」と断定できるクレジットカードはありません。カード会社は割賦販売法にもとづき支払可能見込額を調査する義務があり、申込者の状況を確認せずに発行されるカードは存在しないためです。
そのうえで申込前に確認できるのは、①申込条件(年齢・収入・居住地)を満たしているか、②信用情報に自分でも把握していない記録がないか、③保有コスト(年会費・手数料)が続けられる金額かの3点です。この3点は公式サイトと信用情報機関の開示で確認できます。
審査が甘いクレジットカードはある?申込前に知っておきたいこと
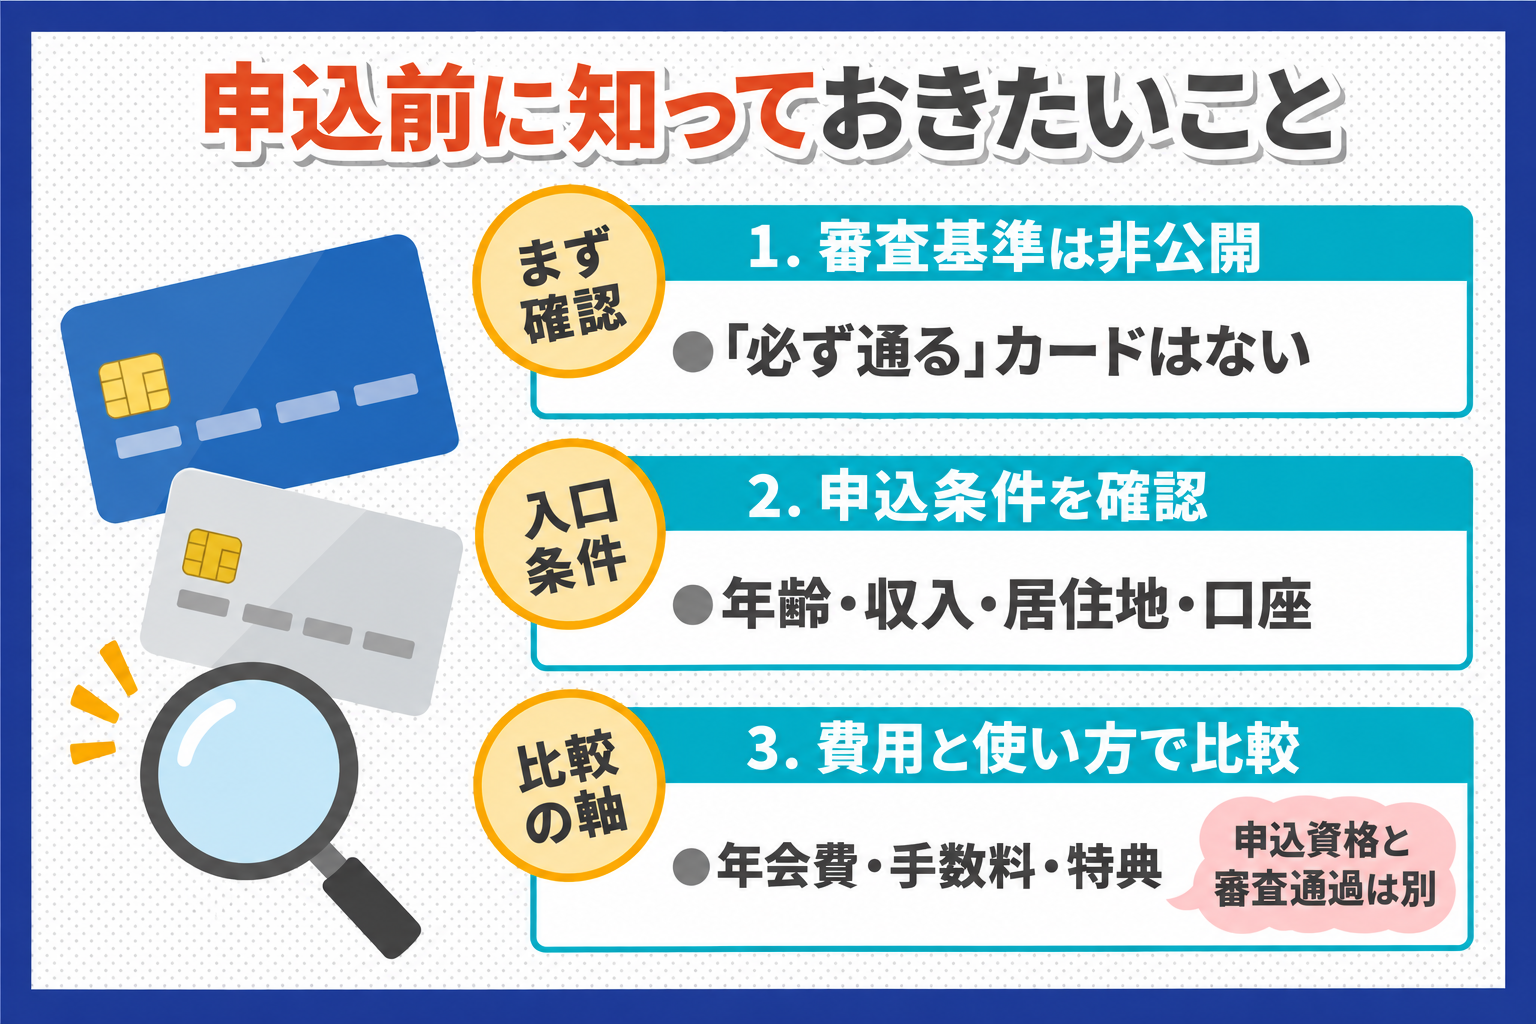
検索結果には「審査が甘いカード」「誰でも作れるカード」といった表現が並びますが、カード会社が自社の審査基準を公表している例はありません。まず、公表されている情報とされていない情報の境目を整理します。
「審査が甘い」「必ず通る」と断定できるクレジットカードはない
クレジットカードは、商品代金を立て替えて後日支払ってもらう契約です。そのため、カード会社には割賦販売法にもとづき、申込者の年収や支払状況などから支払可能見込額を調査する義務があります。調査そのものを省略できるカードは制度上ありません。
「審査が甘い」と紹介されているカードも、実際には申込条件が広い、発行会社の業態が異なる、保証金を預ける仕組みである、といった条件面の違いを指しているケースがほとんどです。審査の通過率が公表されているわけではありません。
また、日本貸金業協会や消費者庁は、「誰でも借りられる」「審査なし」をうたう業者への注意を繰り返し呼びかけています。カードについても同様で、無条件の発行を約束する広告は、正規の発行会社のものではない可能性を疑ってください。
申込条件を満たすことと審査に通過することは異なる
各社の公式サイトに掲載されている「お申し込み資格」は、あくまで申し込みを受け付ける入口の条件です。条件を満たしていることと、審査に通過して発行されることは別に扱われます。
- 年齢:「満18歳以上(高校生は除く)」など。上限年齢を設けているカードもあります
- 収入:「本人または配偶者に安定した継続収入がある方」など、本人収入を求めるかどうかが分かれます
- 居住地・連絡手段:「日本国内在住」「電話連絡が可能な方」など
- 決済口座:「当社の提携する金融機関に決済口座をお持ちの方」など
この4項目はいずれも公式サイトで確認できます。逆にいえば、ここを満たしていない状態での申し込みは、申込記録だけが残る結果になりやすいということです。申込条件は改定されることがあるため、申込直前に公式サイトで読み直すことをおすすめします。
「独自審査」「流通系」だけで審査の通りやすさは判断できない
「流通系は独自審査だから通りやすい」という説明をよく見かけます。たしかに、発行会社の業態によって重視する項目に違いがあると考えられますが、各社が「当社は審査が緩やかです」と公表した事実はありません。業態による分類は、あくまで特典や提携先の傾向を整理するための枠組みです。
| 銀行系 | 銀行・銀行系カード会社が発行。三井住友カード、三菱UFJカードなど |
| 流通系 | 小売・流通グループが発行。イオンカード、エポスカードなど。自社店舗での優待が中心 |
| 信販系 | 信販会社が発行。ライフカード、セゾンカードなど |
| ネット系 | ネットサービス事業者が発行。楽天カード、PayPayカードなど。自社経済圏での還元が中心 |
| 消費者金融系 | 貸金業者が発行。ACマスターカードなど。支払方式や金利の条件が他と異なる |
| デポジット型 | 保証金を預け、同額が利用枠になる。Nexus Card、デポジット型ライフカードなど |
※分類は発行会社の業態にもとづく一般的な整理です。審査の通過しやすさを示すものではありません。
実際に比較すべきなのは、自分が申込条件を満たしているか、年会費や手数料を無理なく払い続けられるか、使う店舗で還元を受けられるかという点です。次章では、この観点で12枚の条件を並べます。
審査が不安な人が比較したいクレジットカードおすすめ12選
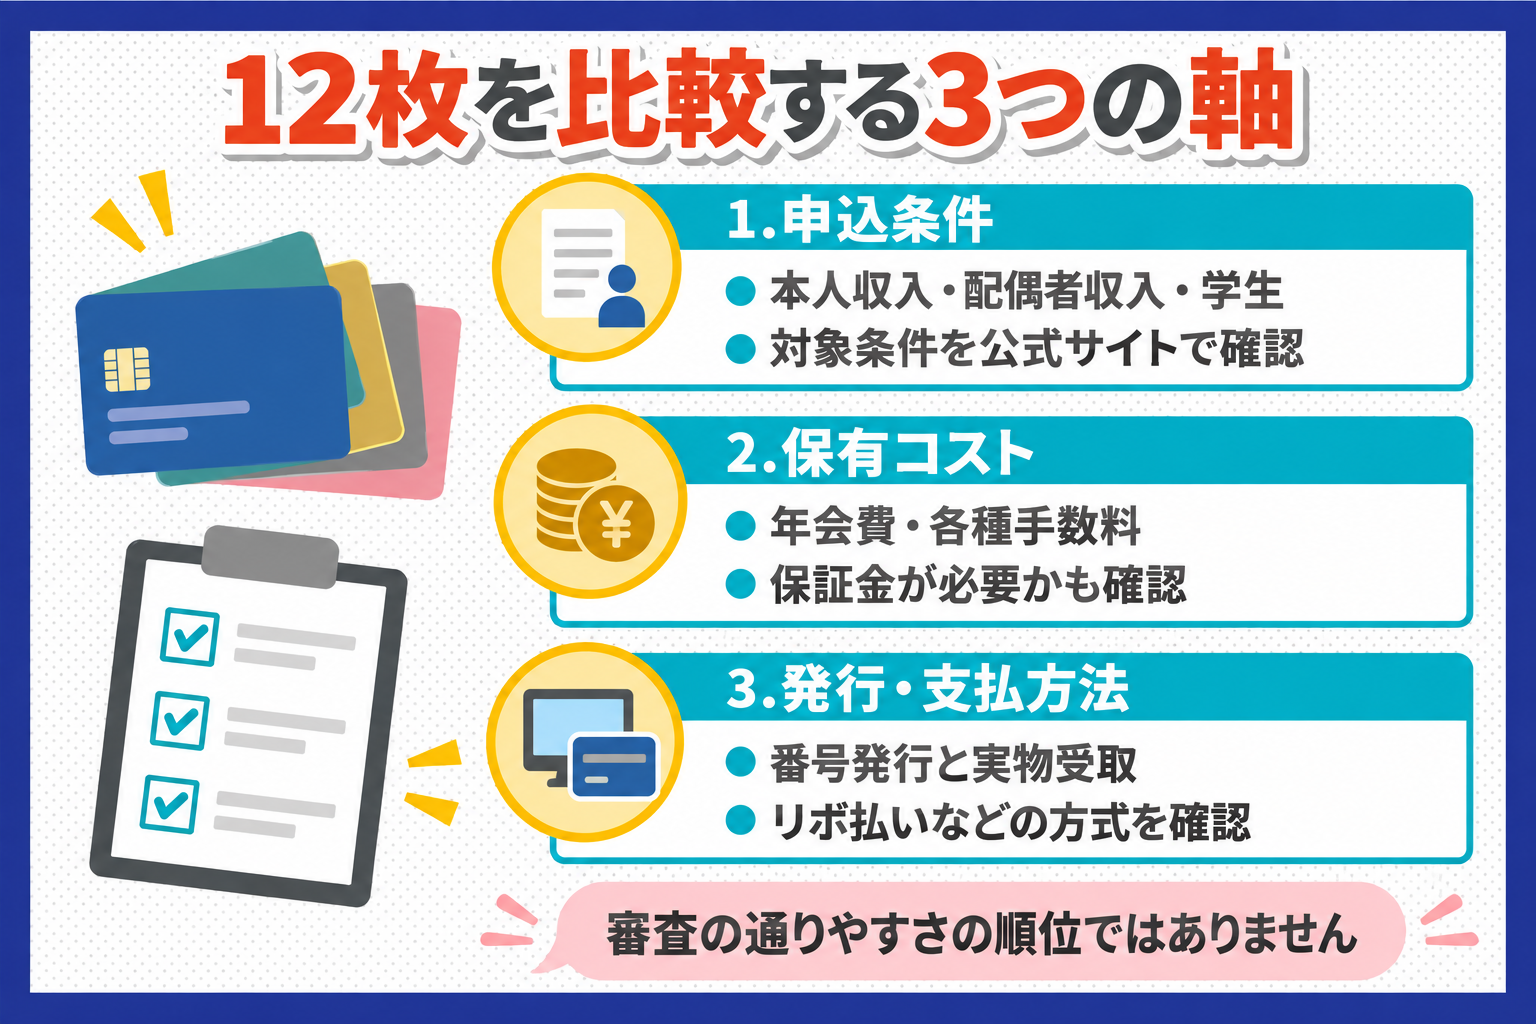
ここでは、申込条件・年会費・発行方法が公式サイトで確認できる12枚を取り上げます。審査の通りやすさで並べたランキングではありません。「本人収入が必要か」「保証金を預ける仕組みか」「カードを手元に持つまでの流れ」が枚数ごとに異なるため、自分の状況に当てはまる条件から絞り込んでください。
12枚を条件で分けると、次の3グループになります。
- 本人に収入がなくても申し込める可能性があるカード(配偶者の収入や学生を申込対象に含むもの)…PayPayカード、三菱UFJカード、イオンカードセレクトなど
- 本人の収入・在籍状況が前提になるカード…ACマスターカード、プロミスVisaカードなど
- 保証金を預けて利用枠をつくるカード…Nexus Card、デポジット型ライフカード
申込条件・年会費・発行方法はすべて各社公式サイトの記載横にスクロールして比較 →
| クレジットカード | 年会費 | 申込条件 (年齢) | 本人収入の 要否 | カード番号の 発行 | 保証金 | 主な還元・特徴 |
|---|---|---|---|---|---|---|
 楽天カードネット系解説を見る ↓ | 永年無料 | 18歳以上未成年は申込不可 | 公式に記載なし | 日数の記載なし | - | 100円につき1ポイント還元率1%/4ブランド選択可 |
 PayPayカードネット系解説を見る ↓ | 永年無料 | 満18歳以上高校生を除く | 配偶者の収入も可本人または配偶者に 安定した継続収入 | 審査完了後にアプリで確認本人認証できる携帯電話が必須 | - | PayPayポイントPayPayとの連携が前提 |
 イオンカードセレクト流通系解説を見る ↓ | 無料入会金も無料 | 18歳以上高校生は卒業年度の 1月1日以降 | 公式に記載なし | 日数の記載なし | - | 200円ごとに1WAON POINT対象店で5%OFF/ キャッシュカード一体 |
 エポスカード流通系解説を見る ↓ | 永年無料 | 満18歳以上高校生を除く・国内在住 | 公式に記載なし | 店頭受取で即日※1マルイ店頭で受け取る場合 | - | マルイで年4回10%OFF実物カードを当日に持てる |
 ライフカード信販系解説を見る ↓ | 無料※21年間利用がないと 1,650円(税込) | 18歳以上高校生を除く・電話連絡可 | 公式に記載なし | 日数の記載なし | - | 誕生月はポイント3倍年1回以上使う人向け |
 セゾンカード インターナショナル信販系解説を見る ↓ | 無料※21年間利用がないと 1,650円(税込) | 18歳以上提携金融機関に決済口座 | 公式に記載なし | 最短5分デジタル発行 | - | 永久不滅ポイント1,000円ごとに1P/有効期限なし |
 三井住友カード(NL)銀行系解説を見る ↓ | 永年無料 | 満18歳以上高校生を除く | 公式に記載なし | 最短10秒※3個人事業主は即時発行の対象外 | - | 対象のコンビニ・飲食店で最大7%スマホのタッチ決済/上限あり |
 三菱UFJカード銀行系解説を見る ↓ | 永年無料 | 18歳以上学生は高校生を除く | 配偶者・学生も対象本人または配偶者に 安定した収入、または学生 | 日数の記載なし | - | 対象店舗で7.0%条件達成でさらに上乗せ |
 ACマスターカード消費者金融系解説を見る ↓ | 無料 | 20歳以上72歳以下20歳未満・73歳以上は 申込不可 | 本人の収入が前提安定した収入と返済能力 | 最短即日むじんくん/バーチャルカード | - | ポイント還元なし※4支払は定率リボルビング方式 |
 プロミスVisaカード消費者金融系解説を見る ↓ | 永年無料 | 満18歳以上高校生を除く/ プロミス会員が対象 | 本人の収入が前提カードローン機能が一体 | 日数の記載なし | - | 200円につき1ポイント対象店のタッチ決済7% |
 Nexus Cardデポジット型解説を見る ↓ | 1,375円※5別途 発行手数料1,100円 (いずれも税込) | 公式サイトで要確認 | 公式に記載なし | 日数の記載なし | 5万~200万円同額が利用限度額 | ショッピング専用ETCは保証金10万円以上 |
 デポジット型 ライフカードデポジット型解説を見る ↓ | 5,500~22,000円※5コース別(税込) | 18歳以上国内在住・電話連絡可 | 公式に記載なし | 日数の記載なし | 3万~190万円保証金=希望限度額 | Mastercard保証金と年会費は代引きで支払い |
「公式に記載なし」=その項目が各社の公式サイトに掲載されていないことを示します。条件が存在しないという意味ではありません。
本表は申込条件・費用・発行方法を並べたもので、審査の通りやすさを順位づけたものではありません。
カード券面の画像は各カード発行会社の公式サイトに掲載されているものです。デザインは変更される場合があります。
比較表の注釈・確認した条件を見る
※1 エポスカード Webで申し込み、審査結果を取得したうえでマルイ店頭で受け取る場合に即日発行が可能です。店舗の有無・営業時間により当日受け取れない場合があります。
※2 カードサービス手数料 ライフカードは利用判定期間(入会月~翌年の入会月末日)に1円以上の利用・支払いがない場合、セゾンカードは入会月から翌年同月までに利用がない場合に、1,650円(税込)が請求されます。年会費そのものは無料です。
※3 三井住友カード(NL)の即時発行 最短10秒は即時発行の最短時間です。夜間帯(19:31~翌8:59)の申込はショッピング利用枠5万円・1回払いのみとなり、個人事業主・職業が複数ある場合・本人確認資料の提出が必要な場合などは即時発行の対象外です。
※4 ACマスターカード 支払方式は定率リボルビング方式で、支払回数に「1回払い」を指定しても自動的にリボルビング(分割)払いとなります。手数料率は実質年率10.0%~14.6%、ショッピング利用限度額は最高300万円です。
※5 デポジット型の費用 Nexus Cardは発行手数料1,100円(税込)と年会費1,375円(税込)が入会月の翌々月6日に請求されます。デポジット型ライフカードの年会費はスタンダード5,500円、ゴールド11,000円(10万~90万円コース)/22,000円(100万~190万円コース)で、いずれも税込です。
※6 情報の確認時点 2026年9月時点で各社公式サイトに掲載されている内容にもとづきます。申込条件・年会費・特典・発行方法は変更される場合があるため、申込前に必ず公式サイトで最新の内容をご確認ください。本ページは情報提供を目的としたもので、金融商品の申込み・媒介を行うものではありません。
楽天カード|楽天サービスを利用する人の候補
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 18歳以上(未成年は申し込み不可と公式に記載。海外在住者は対象外) |
| ポイント | 100円につき1ポイント(還元率1%)の楽天ポイント |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 発行 | オンライン申込。カード到着までの日数は公式サイトに記載なし(連休期間は遅れる場合がある旨の記載あり) |
楽天市場・楽天モバイルなど楽天のサービスをすでに使っているなら、貯めたポイントの使い道が重なるため無駄になりにくい1枚です。申込条件に本人収入の記載がなく、年齢条件がシンプルな点も、初めてカードを持つ人が確認しやすい理由です。
- 楽天市場や楽天ペイを日常的に使う
- 年会費を一切かけたくない
- ブランドを選んで使い分けたい
- カード到着日数の目安は公表されていない
- ポイントの付与対象外となる支払いがある
- 申込は1人1枚が原則
PayPayカード|本人または配偶者に継続収入がある人の候補
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 日本国内在住の満18歳以上(高校生を除く)で、本人または配偶者に安定した継続収入がある方。本人認証が可能な携帯電話を持っていること |
| ポイント | PayPayポイント |
| 発行 | オンライン申込。審査完了後にアプリ上でカード番号を確認できる |
申込条件に「本人または配偶者に安定した継続収入がある方」と明記されているため、本人に収入がない専業主婦・主夫でも、配偶者に収入があれば申し込みの対象に含まれます。この文言があるかどうかは、属性で迷っている人にとって最初の判断材料になります。
- PayPayでの支払いが中心
- 本人収入はないが配偶者に収入がある
- スマホで完結させたい
- 本人認証ができる携帯電話が必須
- PayPay残高チャージに使えるのは本カードのみなど、仕様が変更されることがある
イオンカードセレクト|イオングループでの買い物に使いたい人の候補
| 年会費 | 入会金・年会費とも無料 |
|---|---|
| 申込条件 | 18歳以上(高校生は卒業年度の1月1日以降であれば申込可能) |
| 機能 | イオン銀行キャッシュカード・クレジットカード・電子マネーWAONが1枚 |
| ポイント | イオンマークのカード払い200円(税込)ごとに1WAON POINT。公共料金の口座振替1件につき毎月5WAON POINT、イオン銀行を給与振込口座に指定で毎月10WAON POINT |
| 優待 | イオン、マックスバリュ等での対象日の買い物代金5%OFF |
引き落とし口座がイオン銀行に限定される代わりに、キャッシュカードとクレジットカードを1枚にまとめられるのが特徴です。申込条件は年齢のみが公開されており、高校生についても卒業年度の1月1日以降という具体的な基準が示されています。
- イオン系列で日常的に買い物をする
- 口座とカードをまとめたい
- 公共料金の支払いをまとめたい
- 引き落とし口座はイオン銀行
- WAON POINTと電子マネーWAONポイントは別物
- オートチャージは事前設定が必要
エポスカード|実物カードを店頭で受け取りたい人の候補
| 年会費 | 年会費永年無料 |
|---|---|
| 申込条件 | 日本国内在住の満18歳以上(高校生を除く) |
| 受取方法 | Webで申し込み、審査結果取得後にマルイ店頭で受け取れば即日発行が可能 |
| 優待 | 年4回の「マルコとマルオの7日間」期間中、マルイ・通販で何度でも10%OFF |
デジタルカードではなく実物のカードをその日のうちに受け取りたい場合の選択肢です。店頭受取を選ぶとマルイで使えるクーポンが付く案内もあります。近くにマルイがあるかどうかで使い勝手が変わります。
- 今日中に実物のカードが必要
- マルイや通販をよく使う
- 年会費をかけたくない
- 店頭受取は営業時間・店舗の有無に左右される
- 審査結果が出る前に来店しても受け取れない
ライフカード|特典と保有コストを確認して選びたい人に
| 年会費 | 無料。ただし利用判定期間(入会月~翌年の入会月末日)に1円以上の利用・支払いがない場合、カードサービス手数料1,650円(税込)が入会月の翌々月に請求される |
|---|---|
| 申込条件 | 日本国内在住の18歳以上(高校生を除く)で、電話連絡が可能な方 |
| ポイント | 誕生月はポイント3倍 |
「年会費無料」と書かれていても、まったく使わないまま1年が過ぎると手数料が発生する設計です。持っているだけのカードにしたい人には向きません。逆に、誕生月にまとめ買いをするなど使い方が決まっていれば、特典を受け取りやすい1枚です。
- 年1回以上は必ず使う予定がある
- 誕生月の買い物をまとめたい
- 未利用の場合のカードサービス手数料
- 電話連絡が可能であることが条件
セゾンカードインターナショナル|ポイントの使い方と発行方法を比較
| 年会費 | 無料。ただし入会月から翌年同月までに利用がない場合、カードサービス手数料1,650円(税込)がかかる |
|---|---|
| 申込条件 | 18歳以上で連絡が可能な方で、同社の提携する金融機関に決済口座を持っている方 |
| ポイント | 1か月のクレジットショッピング利用総額1,000円(税込)ごとに1ポイント。有効期限のない永久不滅ポイント |
| 発行 | デジタル発行は最短5分 |
ポイントに有効期限がないため、使う頻度が少ない人でも失効しにくいのが特徴です。申込条件に「提携する金融機関に決済口座を持っていること」が含まれるので、口座の準備状況を先に確認してください。
- 今日中にネット決済用の番号がほしい
- ポイントの失効を避けたい
- 決済口座が提携金融機関にあるか
- 未利用の場合のカードサービス手数料
三井住友カード(NL)|スマホで早く使い始めたい人の候補
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 満18歳以上の方(高校生は除く) |
| 券面 | カード番号・有効期限・セキュリティコードを券面に記載しないナンバーレス |
| 還元 | 対象のコンビニ・飲食店でのスマホのタッチ決済利用で最大7%(条件・上限あり) |
| 即時発行 | 最短10秒。夜間帯(19:31~翌8:59)申込の即時発行はショッピング利用枠5万円・1回払いのみ。個人事業主、職業が複数ある場合、本人確認資料の提出が必要な場合などは即時発行の対象外 |
申込条件は年齢のみが公開されており、収入要件の記載はありません。即時発行に対応する一方で、即時発行とならない条件が公式サイトに細かく列挙されている点が特徴です。急いでいる場合ほど、この注意事項を先に読んでおくと見込み違いを防げます。
- 対象のコンビニ・飲食店をよく使う
- すぐにネット決済用の番号がほしい
- 券面に番号を出したくない
- 夜間申込は利用枠5万円・1回払いのみ
- 個人事業主は即時発行の対象外
- 申込時の電話番号での電話認証が必要(IP電話は不可)
三菱UFJカード|対象店舗の特典と申込条件を比較
| 年会費 | 永年無料(本会員・家族カードとも) |
|---|---|
| 申込条件 | 18歳以上で本人または配偶者に安定した収入のある方、または18歳以上の学生(高校生を除く) |
| 還元 | セブン‐イレブンなど対象店舗でグローバルポイント還元率7.0%。指定の条件をすべて達成するとさらに上乗せ |
申込条件に「配偶者に安定した収入がある方」と「学生」の両方が含まれているため、本人収入がない人でも入口の条件を満たせる場合があります。高還元は対象店舗と達成条件が決まっているので、自分の生活圏で該当するかを確認してから選ぶのが現実的です。
- 対象のコンビニ・飲食店を日常的に使う
- 学生、または配偶者に収入がある
- 上乗せ還元は達成条件が複数ある
- 対象店舗・還元率は変更されることがある
ACマスターカード|発行方法と支払方式を確認して検討
| 発行会社 | アコム株式会社(貸金業者) |
|---|---|
| 年会費 | 無料 |
| 申込条件 | 20歳未満および73歳以上は申し込み不可(アコム公式サイトの記載)。安定した収入と返済能力があり、同社の基準を満たすことが前提 |
| 支払方式 | 定率リボルビング方式。ショッピング利用時の支払回数は必ず「1回払い」を指定しても、自動的にリボルビング(分割)払いとなる |
| 手数料率 | 実質年率10.0%~14.6% |
| 利用限度額 | ショッピング利用限度額は最高300万円まで(ショッピングとカードローンの合計上限は800万円) |
| 発行 | アプリ上でバーチャルカードを発行できるほか、自動契約機(むじんくん)でその場で最短即日カード発行 |
クレジットカードでありながら、発行しているのは貸金業者です。最大の違いは支払方式で、リボルビング残高には経過日数に応じた手数料がかかります。ただし翌月6日より前に「新規利用残高」を支払えば手数料はかからない仕組みのため、支払期日の管理が前提になります。
- 自動契約機で実物カードをその日に受け取りたい
- 支払方式と手数料の計算を理解したうえで使える
- 1回払い指定でも自動的にリボになる
- ポイント還元のプログラムがない
- 20歳未満・73歳以上は申込対象外
プロミスVisaカード|ローンとクレジットの申込条件を確認
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 満18歳以上のプロミス会員の方(高校生は除く) |
| 機能 | プロミスのカードローン機能と、三井住友カードのクレジットカード機能が1枚に |
| ポイント | 利用金額200円(税込)につき1ポイントのVポイント。対象のコンビニ・飲食店でのタッチ決済は7%還元(条件・上限あり) |
申込条件が「プロミス会員であること」となっているため、クレジットカード単体で申し込む他社カードとは入口が異なります。カードローン機能が付く分、借入と買い物の残高が1枚にまとまる点をどう捉えるかで評価が分かれます。
- すでにプロミスを利用している
- カードを1枚にまとめたい
- カードローンとクレジットは申込・審査の枠組みが異なる
- 借入残高と利用残高の管理が必要
Nexus Card|保証金を預けて利用するクレジットカード
| 保有コスト | 発行手数料1,100円(税込)/年会費1,375円(税込)。カード入会月の翌々月6日に請求 |
|---|---|
| 保証金 | 5万円~200万円の範囲で設定し、同額がカードの利用限度額になる |
| 機能 | ショッピング専用カード(キャッシング機能なし) |
| ETC | 年会費・発行費無料で付帯可能。ただし保証金10万円以上が条件 |
あらかじめ預けた保証金がそのまま利用枠になるため、利用枠を自分で決められるのが仕組み上の特徴です。一方で、発行手数料と年会費が必ずかかるため、年会費無料カードと同じ感覚で比較すると保有コストを見誤ります。
- 使い過ぎを枠で止めたい
- 保証金を用意できる
- 発行手数料と年会費が毎年かかる
- 保証金は利用枠として拘束される
- キャッシングは利用できない
デポジット型ライフカード|保証金・年会費・利用枠を比較
| 申込条件 | 日本国内に住んでいる18歳以上で、電話連絡が可能な方 |
|---|---|
| 年会費 | スタンダード5,500円(税込)/ゴールド(10万円~90万円コース)11,000円(税込)/ゴールド(100万円~190万円コース)22,000円(税込) |
| 保証金と限度額 | 保証金額は希望限度額と同額。スタンダードは3万円・5万円・10万円、ゴールドは10万円~190万円(10万円刻み) |
| 国際ブランド | Mastercard |
保証金と年会費はカード到着時に代金引換で支払う案内があり、申込後にまとまった支払いが発生する点が他のカードと大きく異なります。コースによって年会費が変わるため、必要な利用枠から逆算して選ぶことになります。
- 保証金を預けてでもMastercardの決済手段を持ちたい
- 利用枠を明確に区切りたい
- 年会費が5,500円~22,000円(税込)と高め
- スタンダードの3万円・5万円コースはETCカードを発行できない
※記載内容は2026年9月時点で各社公式サイトに掲載されている情報をもとにしています。申込条件・年会費・特典は変更される場合があるため、申込前に必ず公式サイトで最新の内容をご確認ください。
【属性別】審査が不安な人のクレジットカードの選び方
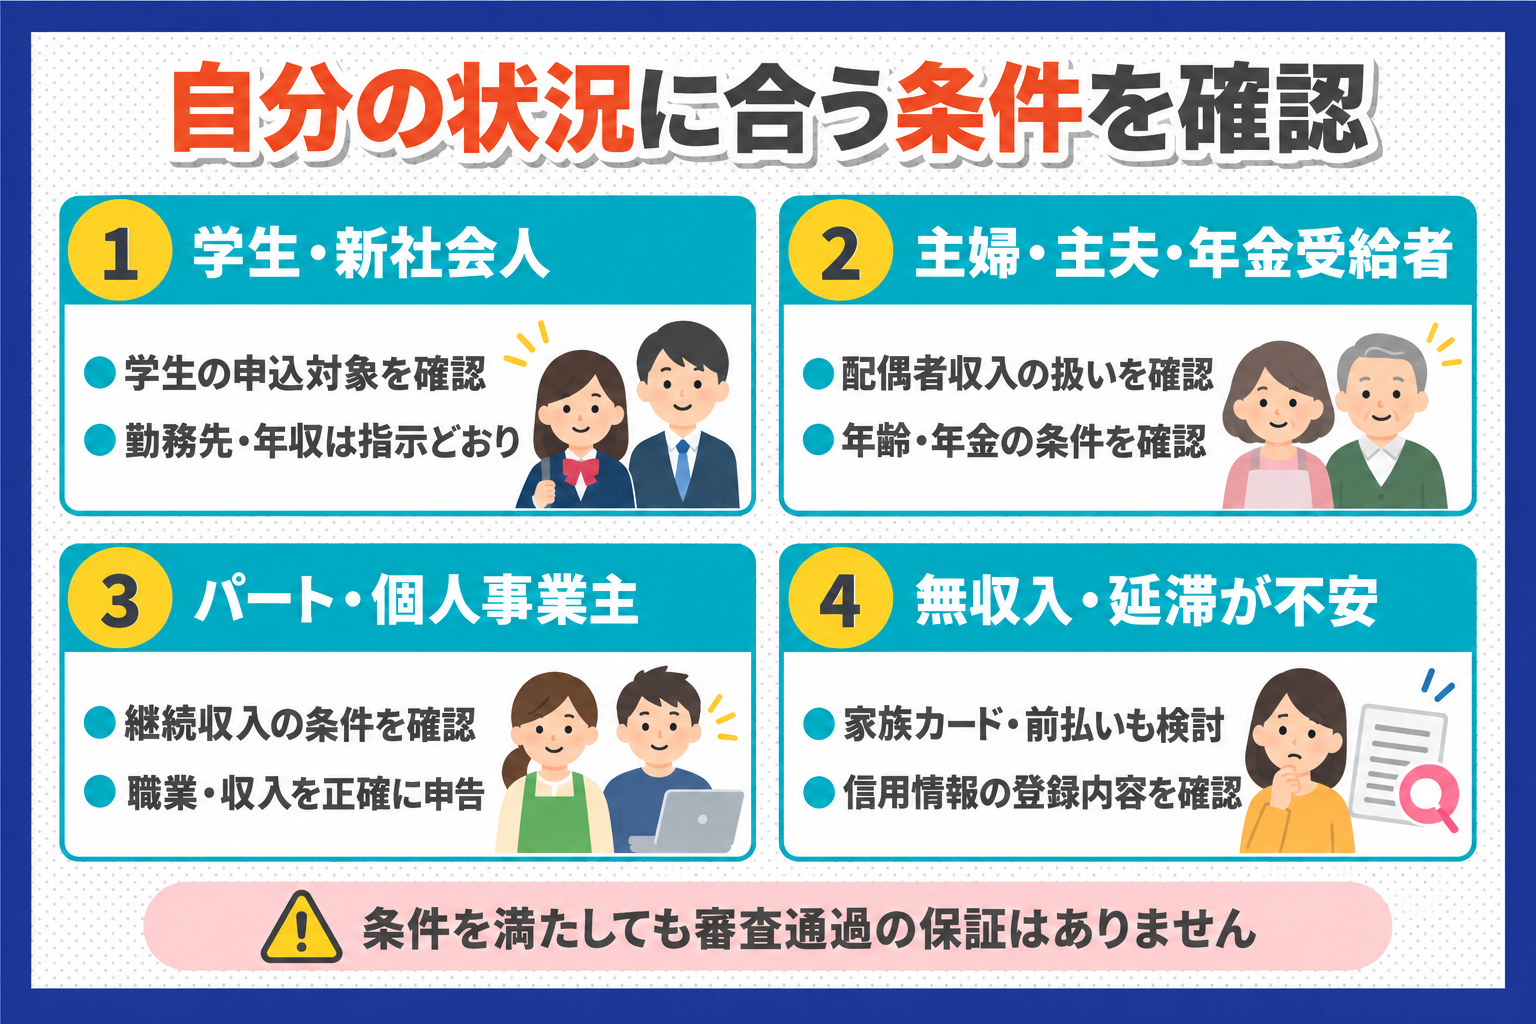
「審査に通るか不安」と感じる理由は属性によって異なります。ここでは、公開されている申込条件のどこを見ればよいかを属性ごとに整理します。いずれも通過を保証するものではなく、入口の条件を満たしているかを確認するための手順です。
学生|学生が申込対象に含まれるカードを確認する
学生の場合、確認するのは「学生」が申込条件に明記されているかどうかです。たとえば三菱UFJカードは「18歳以上の学生(高校生を除く)」を申込対象として明記しています。本人にアルバイト収入がない場合でも、この文言があるカードは入口の条件を満たせます。
高校生の扱いはカードによって異なります。イオンカードは「高校生は卒業年度の1月1日以降であれば申込可能」と具体的な時期を示しており、多くのカードは「高校生を除く」と記載しています。在学中かどうかで判断が変わるため、申込フォームの学校名・卒業予定年月は正確に入力してください。
学生向けの追加特典が別カードとして用意されている場合もあります。一般カードと学生専用カードでは年会費や特典が異なるため、両方の条件を見比べてから選ぶと無駄がありません。
専業主婦・主夫|配偶者の収入で申し込めるか確認する
本人に収入がない場合に見るべきなのは、申込条件が「本人に安定収入がある方」か「本人または配偶者に安定した継続収入がある方」かという違いです。後者であれば、配偶者の収入をもとに申し込みの対象に含まれます。
- PayPayカード:日本国内在住の満18歳以上(高校生を除く)で、本人または配偶者に安定した継続収入がある方
- 三菱UFJカード:18歳以上で本人または配偶者に安定した収入のある方
申込フォームでは、職業欄に「専業主婦(主夫)」があるか、世帯年収を入力する欄があるかを確認します。本人年収の欄に世帯年収を入力するなど、欄の意味と違う数字を入れると申告内容の不備になります。迷ったらフォームの注記か発行会社の案内に従ってください。
パート・アルバイト・派遣社員|収入の継続性と申込資格を確認する
雇用形態そのものを理由に申込対象から外しているカードは多くありません。条件の文言で問われているのは「安定した継続収入」があるかどうかで、金額の大小よりも継続して収入を得ているかどうかが基準になります。
派遣社員の場合、勤務先として登録するのは派遣元(派遣会社)か派遣先かで迷いやすい項目です。多くのフォームは雇用契約を結んでいる派遣元を勤務先として扱いますが、注記が用意されていることが多いので、そこに従って入力します。
勤続年数は、同じ勤務先での就業期間を入力します。転職直後で期間が短くても、正確な期間を入力してください。長く見せるために実態と異なる数字を入力すると、本人確認書類や在籍確認の結果と食い違う原因になります。
個人事業主・フリーランス|職業と収入を正確に申告する
個人事業主は「勤務先=自分の屋号」「勤続年数=開業からの年数」として入力するのが一般的です。収入は売上ではなく、経費を差し引いた所得で申告するのが基本になります。確定申告書の控えを手元に置いて入力すると、数字の取り違えを防げます。
発行スピードの面では注意が必要です。三井住友カード(NL)は即時発行とならない条件として「事業でお使いになることを目的とする場合」「ご職業が複数ある場合」「個人事業主の場合」を明記しています。即日で使い始める前提の計画は立てないほうが安全です。
新社会人・転職直後|現在の勤務先と収入の入力方法を確認する
入社直後や転職直後は、勤続年数が数か月でも現在の勤務先を入力します。年収欄は、これから受け取る見込みの金額ではなく、フォームの指示(前年の年収か、今年の見込み年収か)に従って入力してください。指示がない場合は、直近の給与から算出した見込み額を入力するのが現実的です。
入社前で勤務先が確定していない場合は、内定先を勤務先として入力してよいかがフォームの注記に書かれていることがあります。記載がなければ、勤務開始後に申し込むほうが情報のずれを避けられます。
年金受給者|年齢条件と年金収入の取り扱いを確認する
年齢に上限を設けているカードがあります。たとえばアコムは公式サイトで「73歳以上のお客さまはお申し込みができません」と明記しています。まず上限年齢の記載があるかを確認してください。
年金収入の扱いは発行会社によって異なります。収入欄に年金を含められるかどうかはフォームの区分(給与/年金/その他)で判断できることが多いため、区分が用意されている場合は該当する欄に正確に入力します。区分がない場合は、発行会社の問い合わせ窓口で確認するのが確実です。
無職で本人収入がない人|本カード・家族カード・前払いの違いを整理する
本人に収入がなく、配偶者の収入も当てにできない場合、本会員としてのクレジットカード発行は難しくなります。この場合に検討できるのは、次の3つの方向です。
- 家族カード:収入のある家族が本会員となり、その契約に追加して発行される
- デビットカード:口座残高の範囲で決済する
- プリペイドカード:事前にチャージした金額の範囲で決済する
- 収入を実際より多く申告する
- 「無審査」「ブラックOK」をうたう業者に申し込む
- 短期間に複数のカードへ申し込む
家族カードは本会員の契約に紐づくため、本会員の利用分と合算して請求されます。使いすぎたときの影響が本会員に及ぶ点は、発行前に家族間で確認しておくべきポイントです。
過去の延滞や審査落ちが気になる人|まず登録情報を確認する
「心当たりはあるが、いつのことか覚えていない」という状態で申し込むのが、もっとも結果を読みにくいパターンです。この場合は、申し込む前に信用情報機関へ本人開示を請求し、自分の登録内容を事実として確認するのが先です。
開示すれば、どの契約に、いつ、どのような支払状況が記録されているかを自分で確認できます。記録が残る期間も機関ごとに定められているため、「もう消えているはず」という推測で申し込むより判断しやすくなります。具体的な手順は後述します。
クレジットカードの審査で確認される主な情報
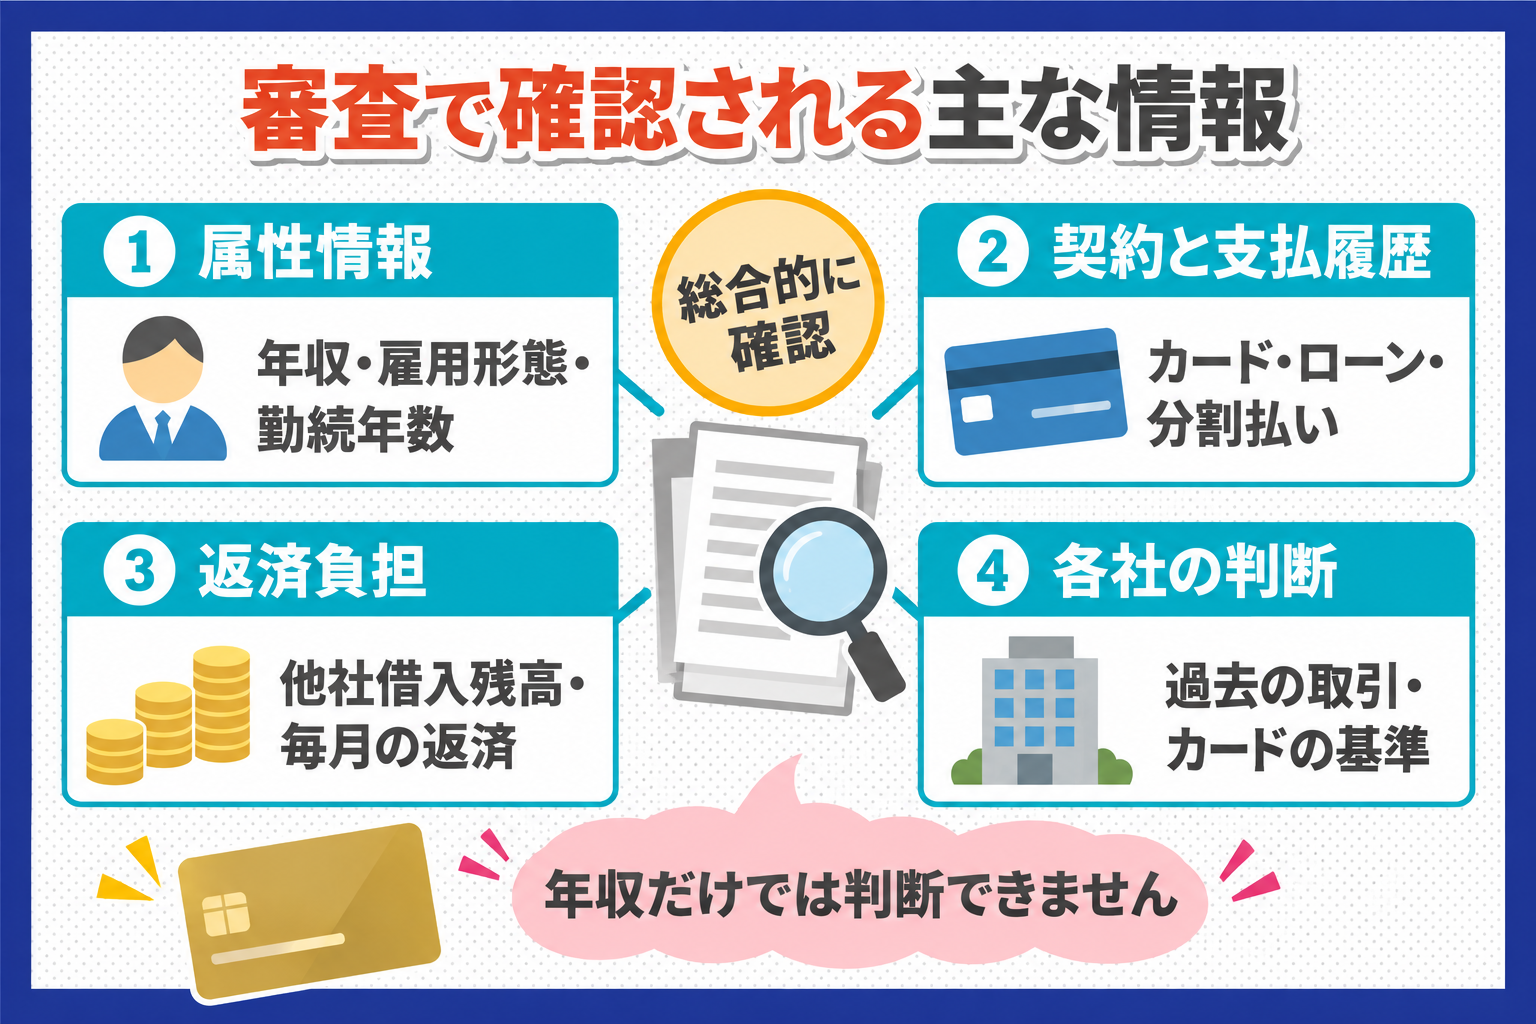
審査基準そのものは公表されていませんが、申込フォームで入力を求められる項目と、信用情報機関に登録されている情報の種類から、確認されている情報の枠組みは把握できます。
年収・雇用形態・勤続年数などの属性情報
申込フォームで入力する年齢、家族構成、住居の状況、勤務先、雇用形態、勤続年数、年収などが属性情報です。カード会社は割賦販売法にもとづき、これらの情報から支払可能見込額を算定します。年収から生活維持費と年間の支払予定額を差し引いて計算する方式が定められています。
この計算式がある以上、年収が同じでも、家族構成や住居費の扱いによって結果が変わります。「年収がいくらあれば通る」という単一の基準がないのは、この仕組みが理由です。
カード・ローン・分割払いの契約と支払履歴
クレジットカード、カードローン、携帯電話端末の分割払い、自動車ローンなどの契約内容と、毎月の支払いが期日どおりに行われたかどうかが、信用情報機関に登録されています。契約日、契約額、残高、入金状況が時系列で記録される形式です。
支払状況は月ごとに記号や区分で記録されます。一度の遅れでも記録は残るため、口座残高不足による引き落とし不能が続いていないかは確認しておく価値があります。
他社借入の残高や毎月の返済負担
他社からの借入残高と毎月の返済額は、支払可能見込額の計算に直接影響します。カードのキャッシング枠は、使っていなくても枠として設定されている事実が記録に残ります。
なお、貸金業者からの借入には総量規制があり、年収の3分の1を超える貸付が原則として禁止されています。これはキャッシングやカードローンに適用されるもので、ショッピング利用(立替払い)には適用されません。ただし、借入残高が多い状態は返済負担として審査の対象情報になります。
申込先との過去の取引とカードごとの審査基準
同じ発行会社と過去に取引があった場合、その履歴は発行会社自身が保有しています。他社の信用情報に残らない情報でも、社内の記録として参照される可能性があります。
また、審査の基準はカードごとに異なります。同じ発行会社でも、一般カードとゴールドカードでは求められる条件が違います。1枚の結果が他社すべてに当てはまるわけではない一方で、同じ会社の同じカードに短期間で再申込しても状況は変わりにくい、という理解が現実的です。
クレジットカードの審査に落ちる主な原因と申込前の対策
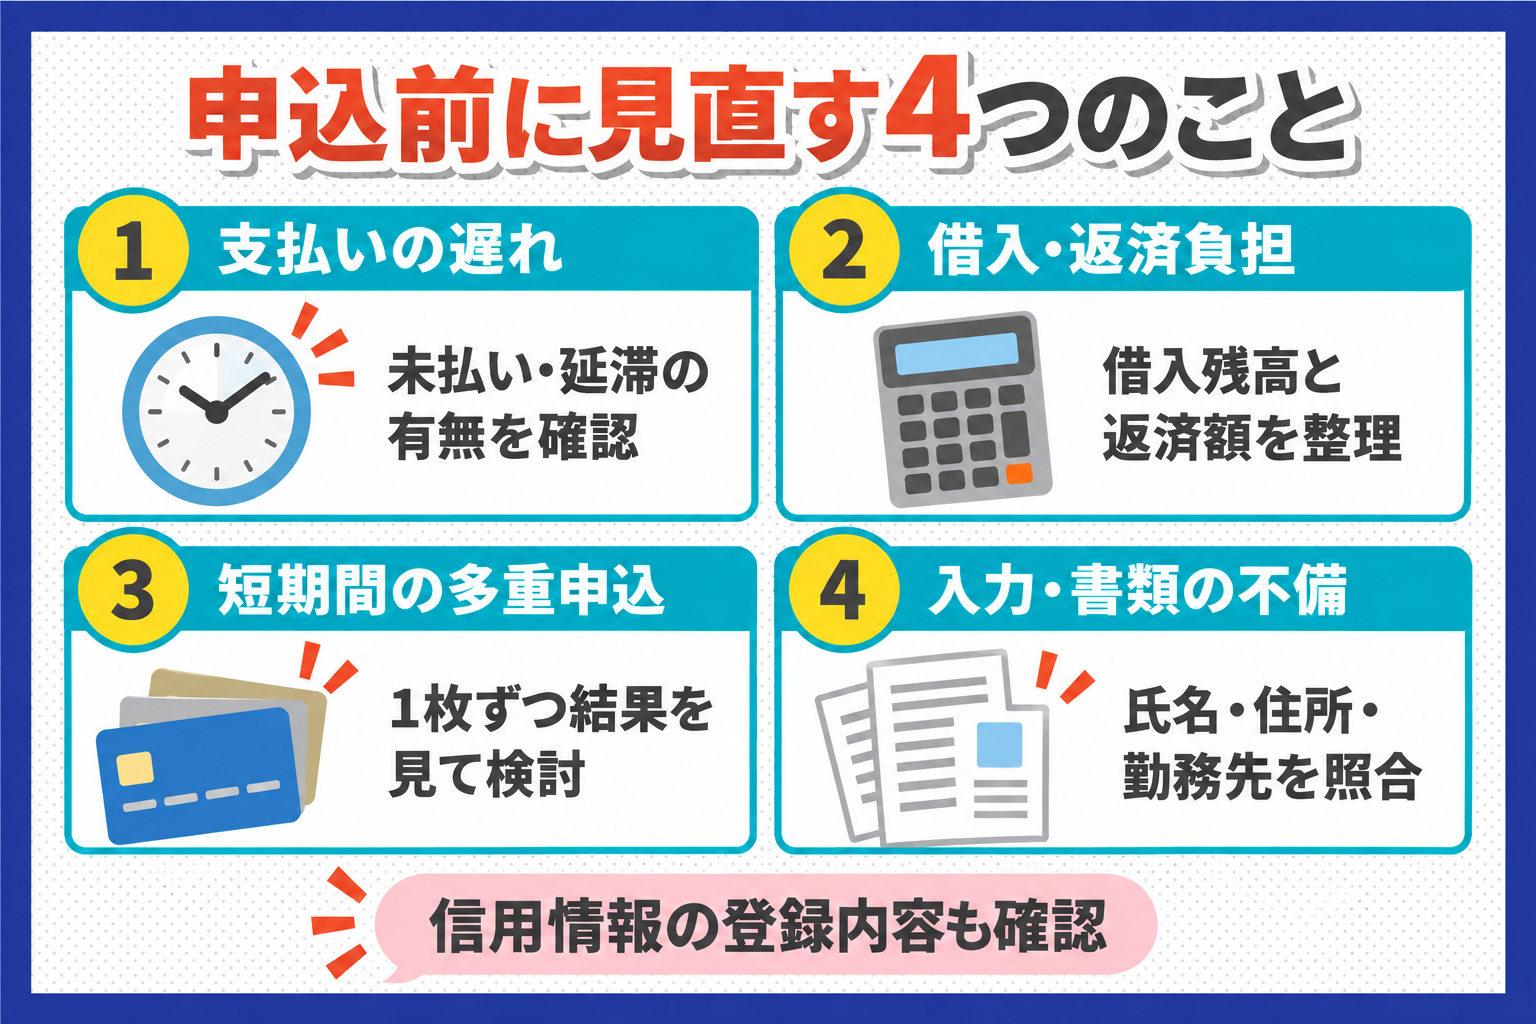
審査に通らなかった理由が本人に通知されることはありません。ただし、申込前に自分で確認できる項目はあります。ここでは、確認できる範囲の原因と、申し込む前にできる対策を整理します。
年齢・収入などの申込条件を満たしていない
もっとも確認しやすいのがこの項目です。「満18歳以上(高校生を除く)」「20歳未満は申し込み不可」「73歳以上は申し込み不可」「本人に安定継続収入のある方」など、条件は公式サイトに書かれています。
対策:申込ボタンを押す前に、申込条件のページを開き、年齢・収入・居住地・連絡手段の4項目を1つずつ照合します。1つでも該当しない場合は、条件が異なる別のカードを探すほうが確実です。
支払遅延や未払いが信用情報に登録されている
クレジットカードやローンの返済遅延、携帯電話端末の分割払いの滞納などは、信用情報機関に登録されます。端末代金の分割払いは割賦契約なので、通信料金とまとめて滞納すると信用情報に影響します。
対策:心当たりがある場合は、申し込む前に信用情報を開示して登録内容を確認します。未払いが残っているなら、その解消が先です。
他社への返済負担が大きい
借入残高が多い、毎月の返済額が収入に対して大きいといった状態は、支払可能見込額の計算に影響します。使っていないキャッシング枠が複数ある場合も、枠として記録に残ります。
対策:不要なキャッシング枠の減額・解約、使っていないカードの解約、リボ残高の圧縮など、申し込み前にできる整理があります。ただし解約直後に情報が反映されるとは限らないため、時間に余裕をもって進めます。
短期間に複数のカードへ申し込んでいる
申し込んだ事実(申込情報)も信用情報機関に登録されます。CICでは照会記録の保有期間を照会日から6か月間としています。短期間に複数社へ申し込むと、その記録が各社から見える状態になります。
対策:1枚ずつ申し込み、結果を確認してから次を検討します。「どこか1つ通ればよい」と同時に複数申し込むと、記録だけが積み上がります。
信用情報が少なく、過去の利用状況を判断しにくい
これまでクレジットやローンを利用したことがない場合、信用情報に記録がほとんどありません。支払いを続けてきた実績が見えないため、判断材料が限られる状態になります。
対策:携帯電話端末の分割払いや、公共料金のクレジット払いなど、期日どおりの支払い実績を積み重ねることが、時間はかかりますが確実な方法です。デビットカードやプリペイドカードは信用情報の実績にはなりませんが、支出管理の練習にはなります。
申告内容・本人確認書類・登録情報に不備がある
氏名の表記ゆれ、旧住所のままの本人確認書類、入力ミスによる電話番号の誤りなど、事実と食い違う情報は不備として扱われます。三井住友カードは即時発行とならない条件として「今回ご登録いただく情報が、お持ちの弊社カードのご登録情報(住所、電話番号など)と相違した場合」を挙げています。
対策:本人確認書類の住所と申込住所を一致させる、引っ越し後は書類の住所変更を先に済ませる、通話可能な電話番号を入力する(IP電話は電話認証に使えない場合があります)といった準備を、申込前に済ませます。
クレジットカードの申込から審査・発行までの流れ
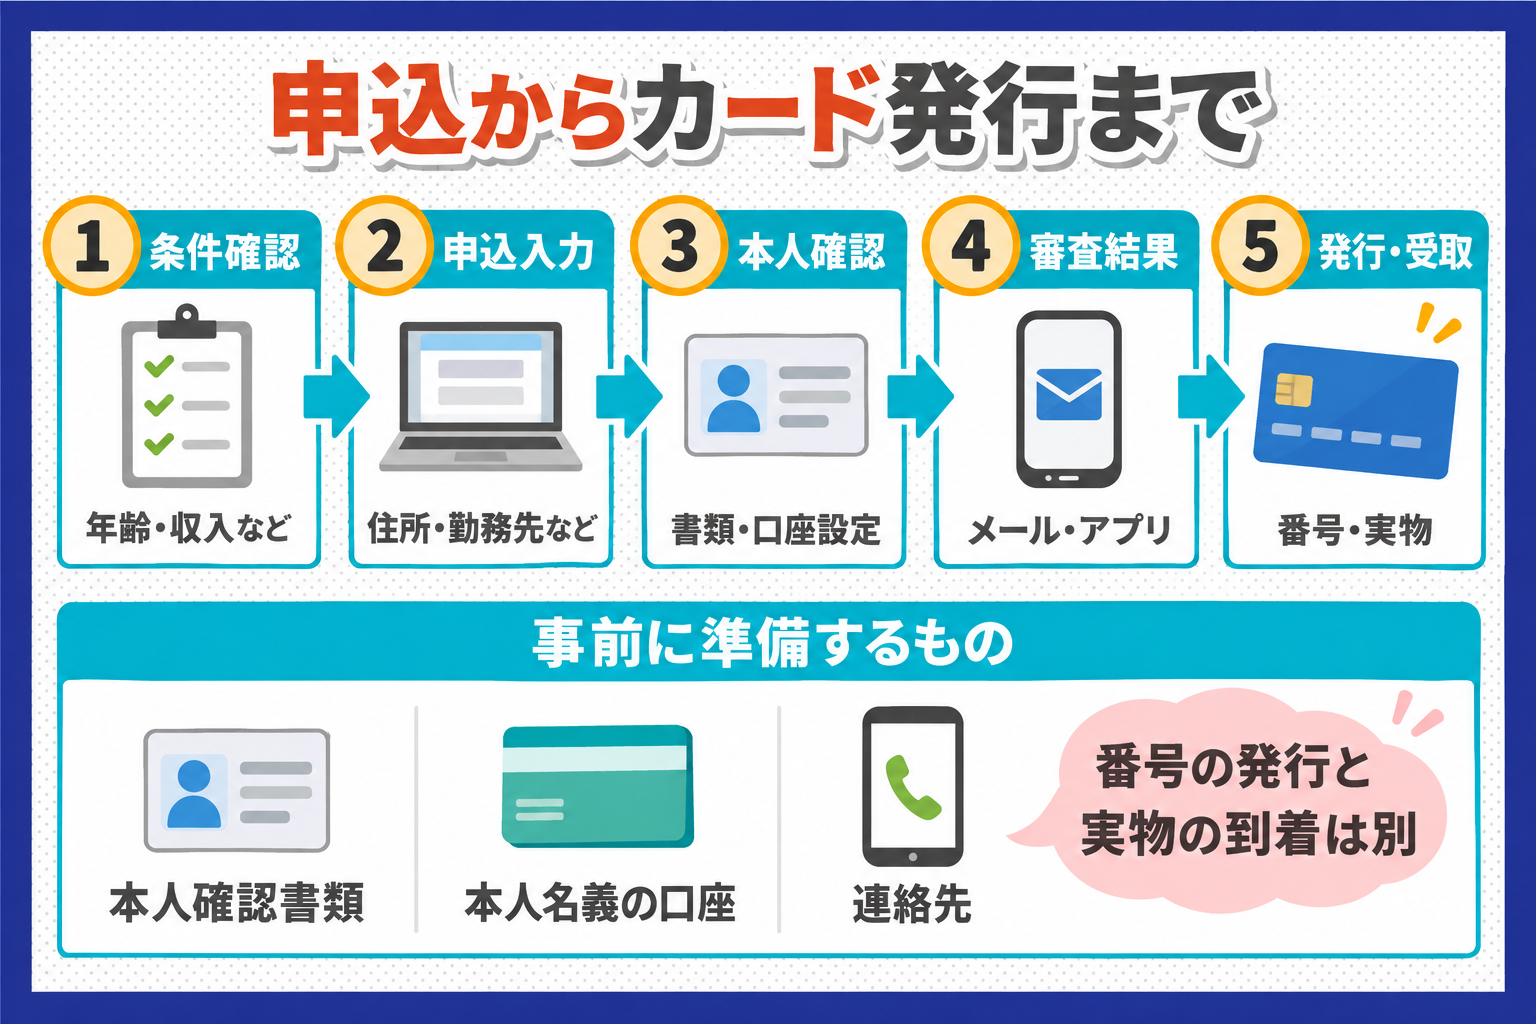
申込から利用開始までの流れは、カードによって「番号が使えるようになるタイミング」と「実物が届くタイミング」が分かれます。急いでいる場合ほど、この違いを把握しておくと予定を立てやすくなります。
- 申込条件の確認
年齢・収入・居住地・決済口座の条件を公式サイトで照合します。
- オンライン申込
氏名・住所・勤務先・年収などを入力します。本人確認書類の住所と一致させます。
- 本人確認
eKYC(スマホでの本人確認)または書類のアップロード、口座振替設定などを行います。
- 審査・結果連絡
結果はメールやアプリで通知されます。追加書類を求められることがあります。
- カード番号の発行・実物の受取
デジタル発行ならアプリ上で番号を確認でき、実物は後日郵送。店頭受取に対応するカードもあります。
本人確認書類・本人名義の口座・連絡先を準備する
申込前に用意しておくものは、本人確認書類(運転免許証、マイナンバーカードなど)、本人名義の金融機関口座、通話可能な電話番号の3点です。口座振替の設定をオンラインで完結できる金融機関かどうかも、あらかじめ確認しておくと手続きが止まりません。
三井住友カードは即時発行とならない条件に「カードお申し込み時に口座振替設定が完了しなかった場合(金融機関のメンテナンス、通信トラブルなど)」を挙げています。金融機関側のメンテナンス時間帯を避けるだけでも、手続きが途中で止まる可能性を減らせます。
キャッシング枠や希望する機能は用途に合わせて選ぶ
申込フォームには、キャッシング枠の希望、リボ払いの登録、ETCカードや家族カードの同時申込といった選択欄があります。必要のない機能まで申し込むと、確認事項が増えて手続きが長くなることがあります。
三井住友カードは、ETC・家族カードなどの追加カードは即時発行と同時には申し込めないこと、キャッシング枠を希望する場合は申込時に契約内容を画面上で確認・保存しないと即時発行の対象外になることを明記しています。急ぐなら、まず本カードだけを申し込み、追加カードは後から手続きするのが現実的です。
即日利用したい場合はカード番号の発行と実物の受取を分けて確認する
「即日発行」には2種類あります。1つはカード番号だけを先に発行してネット決済やスマホ決済で使えるようにするもの、もう1つは実物のカードをその日に受け取るものです。
| 番号を先に発行 | 三井住友カード(NL)は最短10秒の即時発行、セゾンカードインターナショナル(デジタル)は最短5分のデジタル発行。実物は後日郵送 |
| 実物をその日に受取 | エポスカードはWeb申込・審査結果取得後にマルイ店頭で受け取ることで即日発行。ACマスターカードは自動契約機(むじんくん)でその場で発行 |
実店舗での支払いにすぐ使いたいのか、ネット決済ができれば足りるのかによって、選ぶべきカードが変わります。夜間の申込は条件が変わる場合がある点も、あわせて確認してください。
審査結果が遅い場合は申込状況と追加手続きの案内を確認する
結果が届かないときは、まず迷惑メールフォルダとアプリの通知を確認します。本人確認書類の再提出や、口座振替設定の未完了など、申込者側の手続きが残っているために止まっているケースが少なくありません。
各社は申込状況を確認できるページを用意していることが多いので、そこで現在の状態を確認します。状況が変わらないまま日数が経つ場合は、発行会社の問い合わせ窓口に連絡します。この間に別のカードへ申し込むと、申込記録が増えるため避けたほうが無難です。
クレジットカードの審査に落ちたときの対処法と再申込の考え方
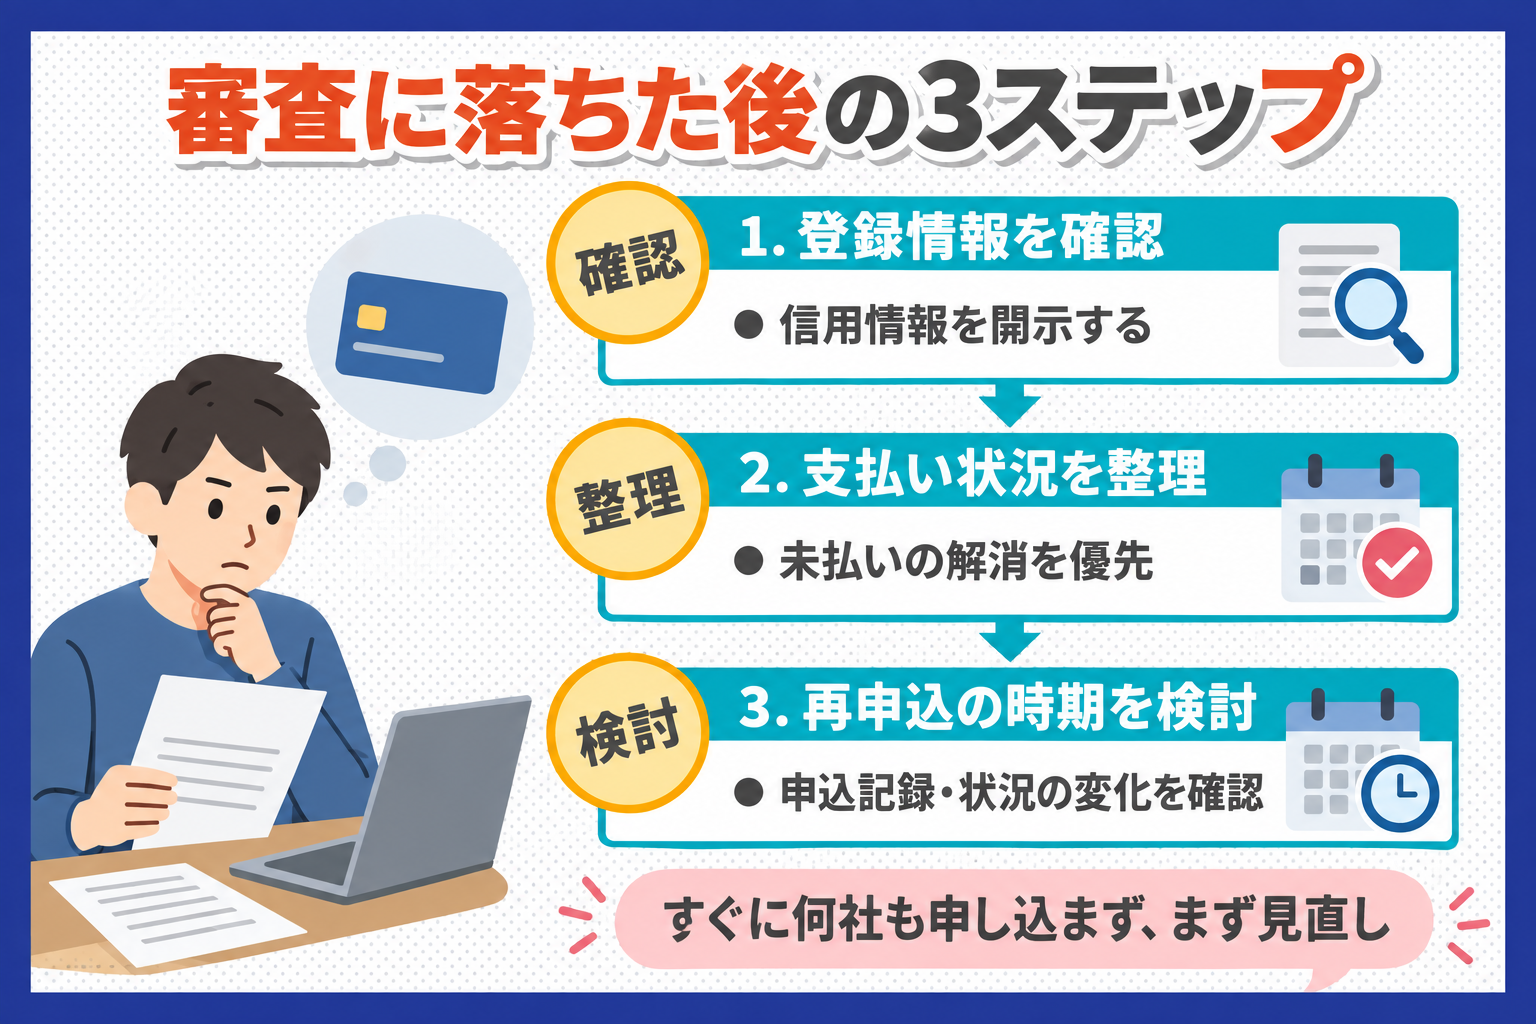
通らなかったとき、すぐ別のカードに申し込みたくなりますが、順番を変えるだけで見通しが立てやすくなります。まず事実を確認し、次に解消できるものを解消し、最後に再申込の時期を決める流れです。
信用情報を開示し、登録内容を確認する
信用情報機関は、本人が自分の情報を開示請求できる制度を設けています。日本には次の3機関があり、加盟している会社が異なるため、心当たりのある契約先がどの機関に加盟しているかで開示先が変わります。
| CIC | 主にクレジットカード会社・信販会社が加盟。インターネット開示は手数料500円、郵送開示は1,500円(公式サイト記載) |
| JICC | 主に消費者金融・信販会社などが加盟。スマートフォン・郵送での開示に対応。手数料は公式サイトに掲載 |
| KSC | 全国銀行個人信用情報センター。銀行・銀行系カード会社が加盟。インターネット開示と郵送開示に対応 |
※手数料や受付方法は変更される場合があります。申込前に各機関の公式サイトで最新の内容をご確認ください。
開示報告書では、契約ごとの入金状況、残高、申込(照会)記録を確認できます。「いつの、どの契約が、どう記録されているか」を事実として把握することが、次の判断の土台になります。
未払いの解消と現在の返済状況の確認を優先する
開示の結果、未払いや延滞が残っていることが分かった場合は、その解消が最優先です。残高が残ったまま別のカードに申し込んでも、状況は変わりません。
すでに完済していても、記録が一定期間残る点は理解しておく必要があります。保有期間は情報の種類と機関によって定められており、開示報告書の記載から、いつまで残るのかを把握できます。
再申込の時期は申込記録と状況の変化を踏まえて決める
CICでは申込に関する照会記録の保有期間を照会日から6か月間としています。この期間内に何社も申し込むと、記録が重なった状態で判断されることになります。
再申込を考えるなら、記録が保有期間を過ぎるまで待つ、あるいは収入や勤務状況など申告内容が変わったタイミングまで待つのが現実的です。同じ状況のまま日を置かずに申し込んでも、判断材料は変わりません。
別のカードや保証金型を検討するときも申込資格を確認する
別のカードを検討する場合も、手順は同じです。申込条件を照合し、年会費や手数料を確認します。保証金を預けるデポジット型(Nexus Card、デポジット型ライフカードなど)は、利用枠を自分で設定できる一方で、発行手数料や年会費が必ずかかります。
Nexus Cardは発行手数料1,100円(税込)と年会費1,375円(税込)、デポジット型ライフカードはスタンダードで年会費5,500円(税込)です。年会費無料カードと同列に並べず、「保証金+毎年のコスト」として比較してください。
クレジットカードの審査が不安な場合に検討できる決済手段
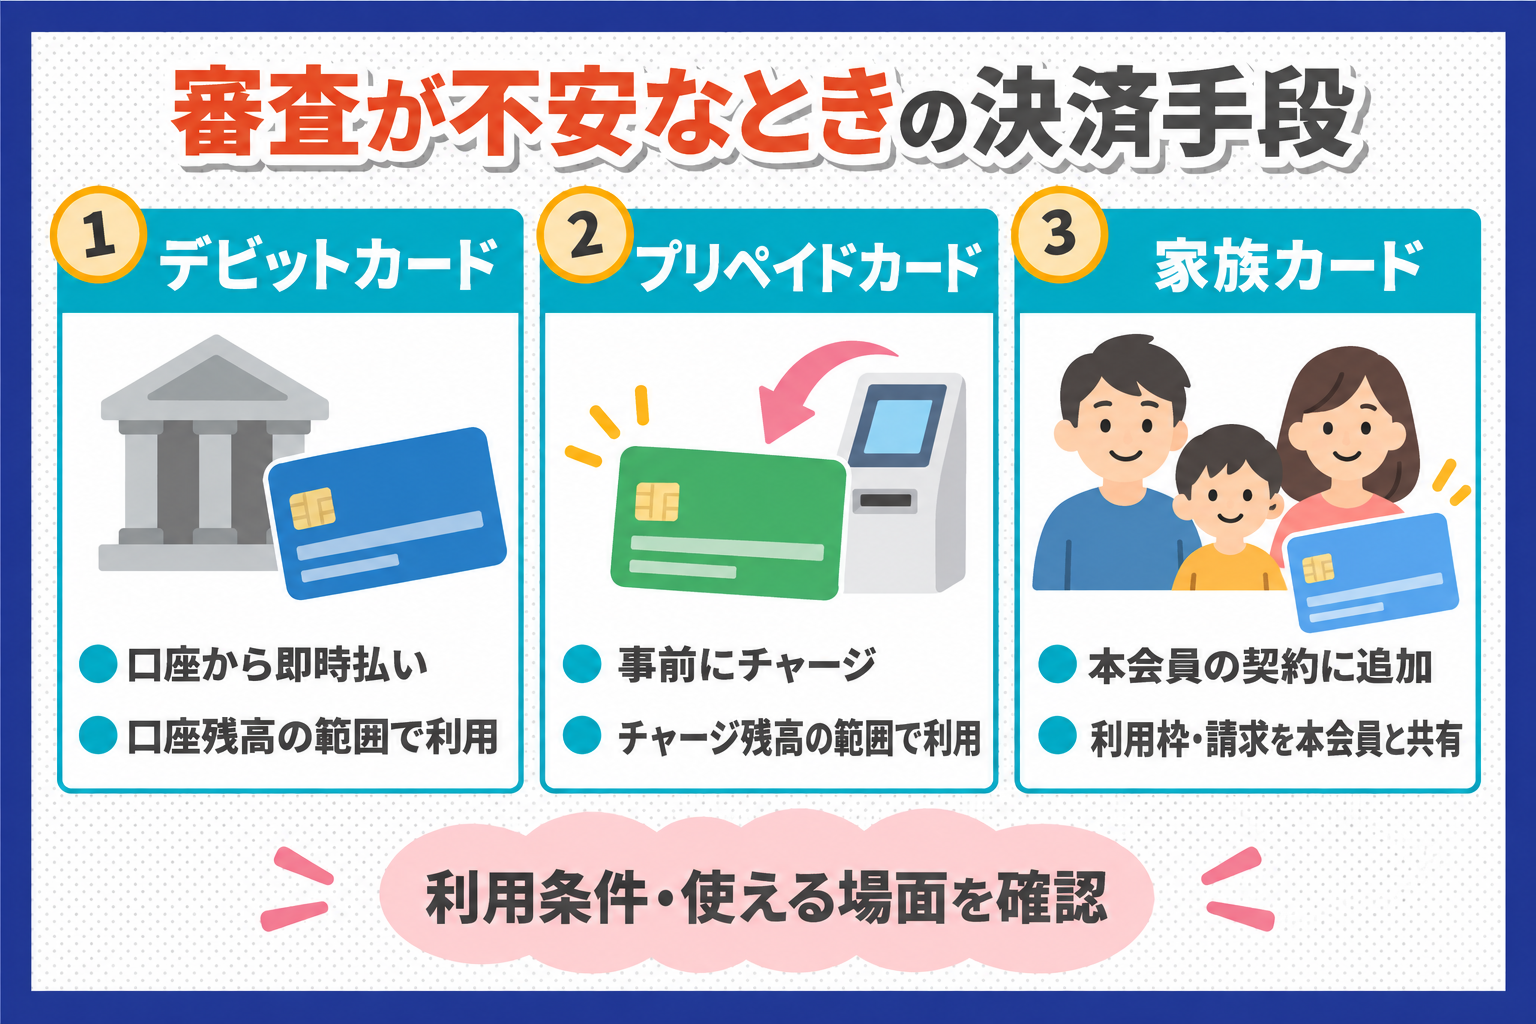
クレジットカードが手元になくても、オンラインでの支払いや店頭でのキャッシュレス決済ができる手段はあります。それぞれ仕組みが異なるため、使える場面と使えない場面を先に把握しておきましょう。
デビットカード|口座残高の範囲で支払う
デビットカードは、支払いと同時に銀行口座から引き落とされる仕組みです。立替払いではないため、残高の範囲でしか使えない代わりに、使いすぎが起きにくいのが特徴です。多くの銀行で、クレジットカードとは別の基準で発行されます。
一方で、月額課金サービスの登録や、ホテル・レンタカーのデポジット(与信確保)など、クレジットカードを前提とする手続きでは使えないことがあります。使う予定の場面で対応しているかは、事前に確認が必要です。
プリペイドカード|事前にチャージした金額で支払う
プリペイドカードは、あらかじめチャージした金額の範囲で使うカードです。銀行口座がなくても持てるものがあり、チャージ上限が決まっているため予算管理に向いています。
ただし、チャージ残高が不足すると決済できないため、公共料金など金額が変動する継続支払いには不向きです。国際ブランド付きのものでも、利用できない加盟店・サービスが定められている場合があります。
家族カード|本会員の契約に追加して利用する
家族カードは、収入のある家族が本会員となり、その契約に追加して発行されるカードです。申込者本人ではなく本会員の契約にもとづいて発行されるため、本人に収入がない場合でも持てる可能性があります。
注意点は、利用分が本会員に請求されること、利用枠を本会員と共有すること、本会員が退会すると家族カードも使えなくなることです。支払いの責任が本会員にある点を、発行前に家族で共有しておきましょう。
審査が甘いクレジットカードを探す人によくある質問
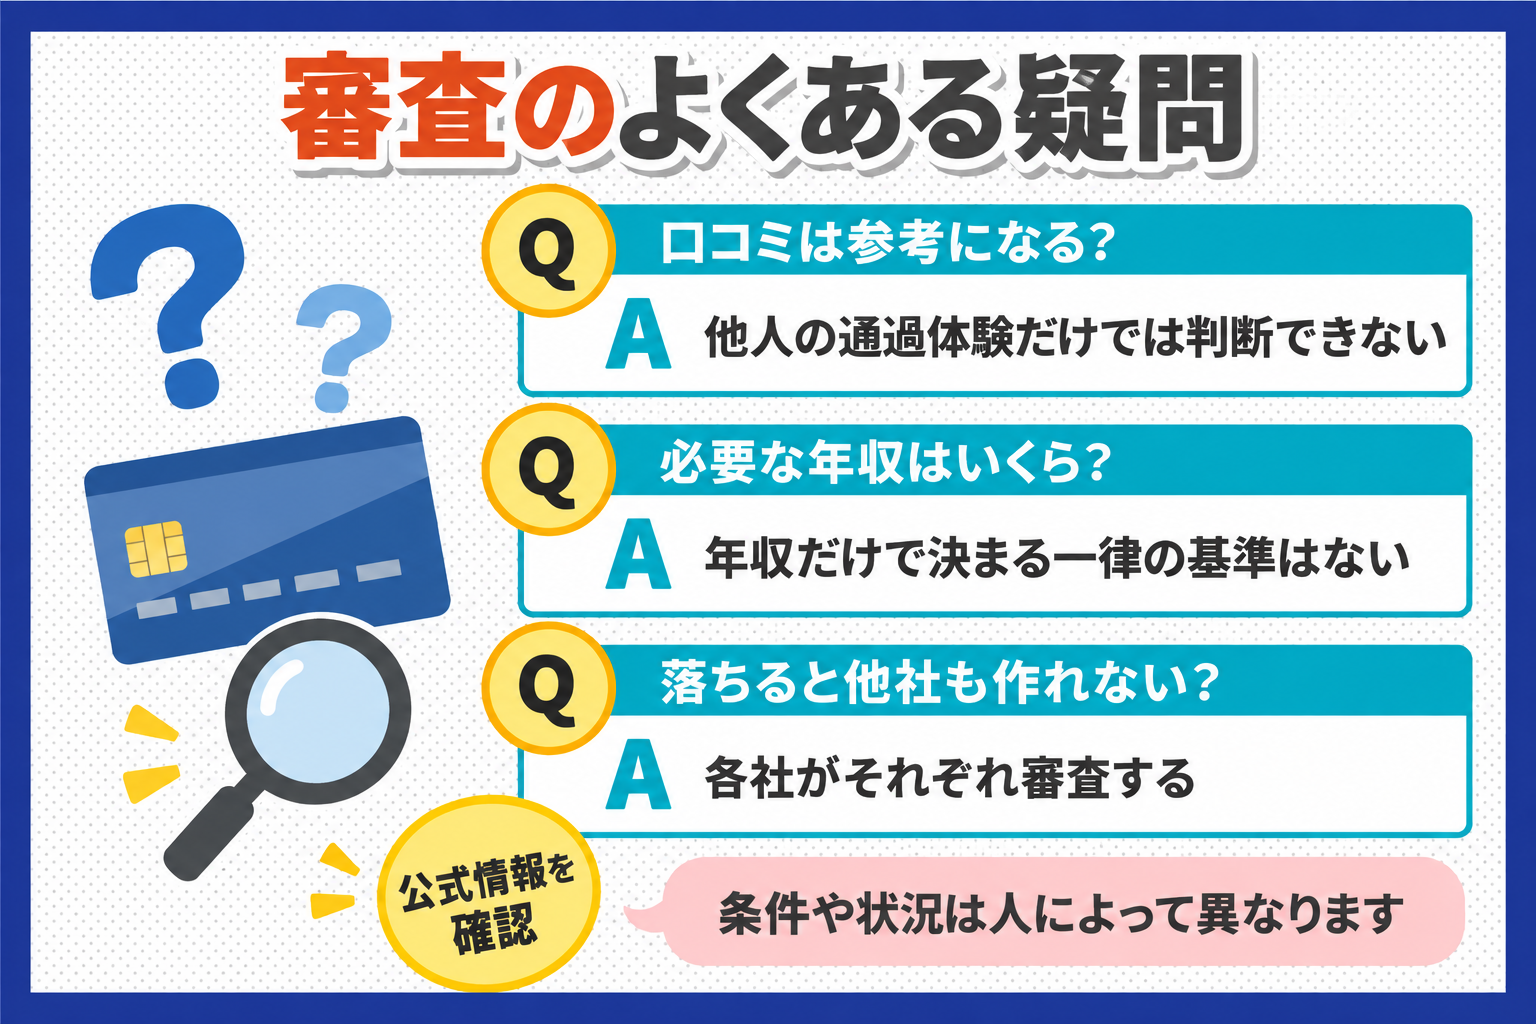
知恵袋や5chの「審査に通った」という口コミは参考になる?
他人の結果は、その人の属性・信用情報・申込時期の組み合わせによるものです。同じカードでも、申込者の状況が違えば結果は変わります。また、投稿内容の真偽や時期を検証する手段がありません。
参考にするなら、「申込条件」「発行方法」「年会費」といった公式サイトで裏づけが取れる情報に絞り、通過可否の体験談は判断材料にしないことをおすすめします。
クレジットカードを作るには年収がいくら必要?
「年収◯万円以上」と金額を公表しているカードは、一般カードではほとんどありません。割賦販売法にもとづく支払可能見込額は、年収から生活維持費と年間の支払予定額を差し引いて算定されるため、家族構成や住居の状況、既存の支払いによって結果が変わります。年収だけで判断できる基準はない、というのが正確な答えです。
ブラックでも作れる「極甘審査」のクレジットカードはある?
ありません。「ブラックリスト」という名簿は存在せず、実際には信用情報機関に登録された延滞や債務整理などの記録を指す通称です。記録がある状態で無条件に発行されるカードはありません。
「極甘審査」「審査なしで即日発行」などをうたう業者は、正規の発行会社ではない可能性があります。個人情報だけを集める目的や、高額な手数料を伴う取引に誘導する目的が疑われるため、申し込まないでください。まずは信用情報の開示から始めるのが安全です。
勤務先への在籍確認の電話は必ずある?
在籍確認の方法や有無は発行会社の判断によるもので、一律の決まりはありません。書類での確認に代えている場合や、電話を行う場合があります。
申込フォームには通話可能な電話番号を入力してください。三井住友カードのように、申込時の電話番号での電話認証を必須とし、050などから始まるIP電話番号は認証できないと明記している例もあります。
携帯電話料金を滞納するとクレジットカードの審査に影響する?
端末代金を分割で支払っている場合、その分割払いは割賦契約として信用情報機関に登録されます。通信料金と端末代金をまとめて請求されている契約で滞納が続けば、割賦部分の支払遅延として記録に残る可能性があります。
通信料金のみの滞納が信用情報に登録されるかは契約形態によりますが、いずれにせよ滞納は解消しておくべきです。開示報告書で、携帯会社名義の契約が登録されていないかを確認できます。
クレジットカードを作れない場合でもETCは利用できる?
クレジットカードに付帯するETCカードは、本カードの契約が前提です。カードを持てない場合は、クレジットカードを必要としないETCパーソナルカード(デポジットを預けて利用する方式)が用意されています。
また、デポジット型のクレジットカードでも、保証金の額によってETCカードを発行できる場合があります。Nexus Cardは保証金10万円以上、デポジット型ライフカードのスタンダードは10万円コースが条件です。
一度審査に落ちると、他社のカードも作れなくなる?
審査に通らなかったという結果そのものは、信用情報機関に登録されません。登録されるのは「申し込んだ」という事実(照会記録)で、CICでは照会日から6か月間保有されます。
したがって、他社のカードが作れなくなるわけではありません。ただし、短期間に複数社へ申し込むと照会記録が重なるため、間隔をあけて申し込むほうが落ち着いて判断できます。
まとめ|申込条件と支払方法を確認し、自分に合うクレジットカードを選ぼう
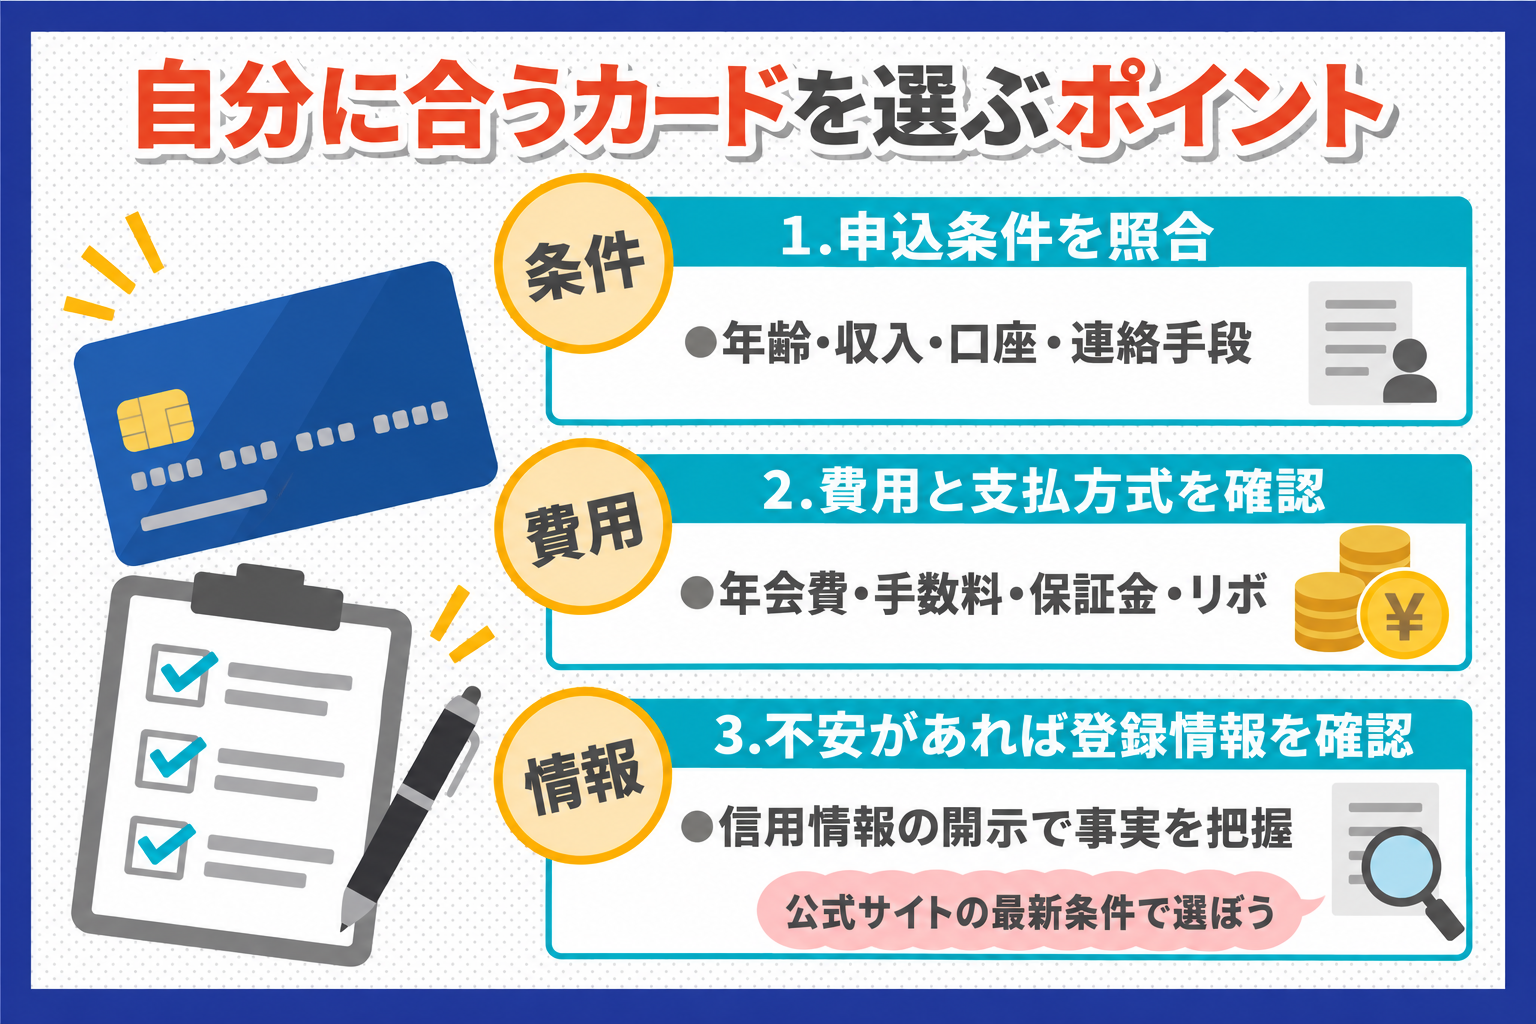
「審査が甘いクレジットカード」を特定することはできません。各社とも審査基準を公表しておらず、カード会社には支払可能見込額を調査する義務があるためです。一方で、公式サイトで確認できる事実はあり、そこを押さえるだけで申込前の判断はかなり変わります。
- 申込条件を1項目ずつ照合する:年齢、本人収入が必要か配偶者の収入でよいか、居住地、決済口座、連絡手段
- 信用情報を開示して登録内容を確認する:心当たりがある人ほど、推測ではなく事実から判断する
- 保有コストと支払方式を確認する:年会費無料でも未利用時に手数料がかかるカード、支払方式がリボ払いのみのカード、保証金と年会費が必要なカードがある
属性によって見るべき項目は変わります。学生なら「学生」が申込対象に含まれるか、本人収入がないなら「本人または配偶者に安定した継続収入がある方」という文言があるか、急いでいるなら番号の発行と実物の受取のどちらが必要か。条件から絞り込めば、申し込むカードは自然に決まります。
もし通らなかった場合も、次にすることは同じです。信用情報を開示し、解消できるものを解消し、記録の保有期間や状況の変化を踏まえて時期を決める。この順番を守るだけで、申込記録だけが積み上がる状態は避けられます。
参照した公式情報
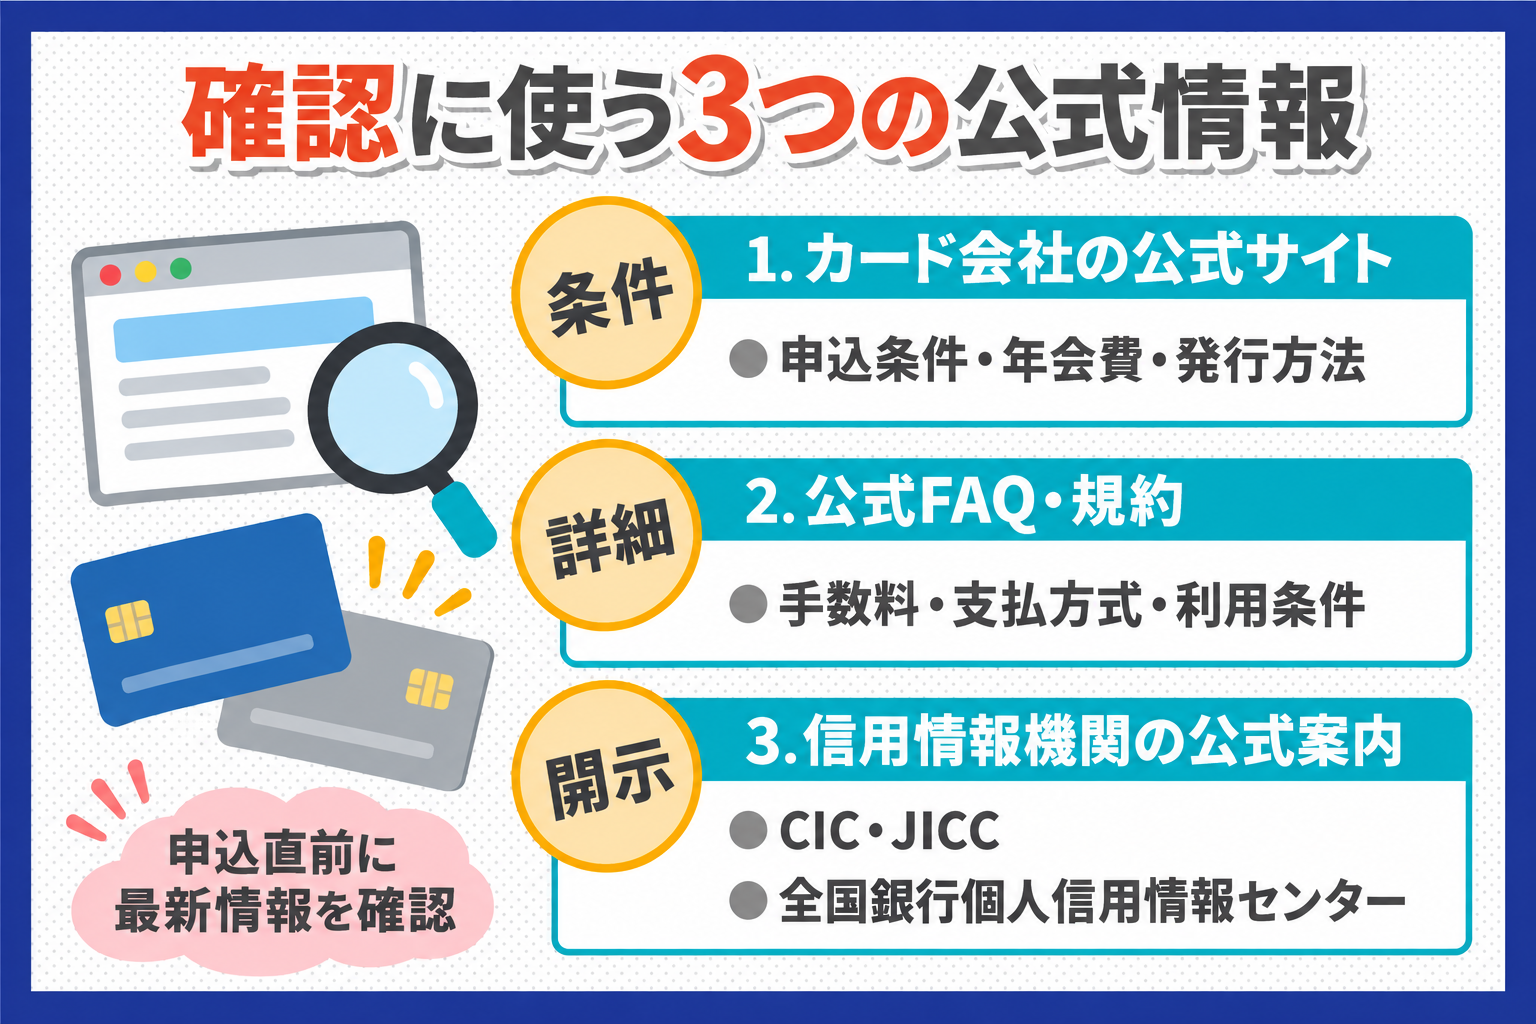
- 楽天カード|カードの詳細/楽天カード よくあるご質問(お申し込み方法)
- PayPayカード ヘルプ|申し込み条件はありますか
- イオンカードセレクト|イオンカード 暮らしのマネーサイト
- エポスカード|年会費について
- ライフカード|カードサービス手数料に関するご案内/デポジット型ライフカード
- セゾンカードインターナショナル デジタル
- 三井住友カード(NL)/プロミスVisaカード
- 三菱UFJカード
- ACマスターカード(クレジットカード)|アコム
- Nexus Card
- CIC|情報開示について/JICC|開示手続き/全国銀行個人信用情報センター|本人開示
当社はクレジットカード・カードローン・少額短期保険のリサーチと比較システム開発を行う会社です。本ページは調査にもとづく情報提供を目的としており、金融商品の申込み、貸付け、契約の媒介は行いません。掲載内容および掲載しているカード券面の画像は、2026年9月時点の各社公式サイトのものです。券面デザインは変更される場合があります。